post

Il risparmio degli italiani: meno liquidità, più investimenti e molta prudenza

Il risparmio in Italia si sta trasformando. Dopo anni in cui la liquidità rappresentava una garanzia di sicurezza, oggi quasi 7 italiani su 10 (70,2%) non considerano più il denaro sul conto corrente come un rifugio sicuro. La causa principale? L’inflazione degli ultimi anni, che ha eroso il potere d’acquisto e spinto molti risparmiatori a rivedere le proprie strategie finanziarie.

Secondo il rapporto “Pragmatismo e progresso, la buona esperienza italiana”, curato dal Censis in collaborazione con Assogestioni e presentato al Salone del Risparmio di Milano, l’84,5% degli italiani dispone di risparmi o è in grado di accumularli.
Si registra inoltre un aumento della propensione all’investimento: oltre il 54% cerca di mantenere solo il minimo indispensabile in contanti, destinando il resto a forme di investimento, seppur con grande cautela.

Cresce l’interesse per investimenti a lungo termine

Sempre più italiani guardano al futuro. La quota di chi è disposto a vincolare i propri capitali per almeno cinque anni è salita al 60% nel 2025, rispetto al 47,9% del 2022. L’88,1% dei risparmiatori afferma però di muoversi con estrema attenzione, influenzato da un clima di incertezza economica e finanziaria.

Il risparmio come strumento per realizzare progetti di vita

Oggi il risparmio non è solo una forma di protezione: l’82,8% degli italiani lo considera un mezzo per realizzare obiettivi personali, come l’acquisto della casa o la pianificazione della vecchiaia. Il 79,5% lo destina proprio a questo scopo, mentre il 64,8% lo impiega per finanziare grandi acquisti.

ESG: aumenta l’appeal degli investimenti sostenibili

Nonostante alcune incertezze globali sul tema ambientale, gli investimenti ESG (ambientali, sociali e di governance) registrano una crescita costante: il 63,3% degli italiani li prenderebbe in considerazione (erano il 52,5% nel 2021) e quasi un quarto (22,8%) li sceglie come prima opzione.

Occhio alle truffe

Sempre più persone cadono nel mirino delle truffe finanziarie online: il 47,8% ha ricevuto proposte ingannevoli legate al trading, mentre oltre la metà (51,9%) ha subito tentativi di phishing tramite email o messaggi social.
Il 59,5% ha visualizzato pubblicità fuorvianti di piattaforme che promettono guadagni facili.

Il valore aggiunto della consulenza 

Per affrontare il mercato, molti italiani si affidano a professionisti: il 29,2% investe tramite un consulente finanziario, costruendo rapporti duraturi basati sulla fiducia.
Per quasi il 32%, la presenza di un esperto è condizione essenziale per accedere a strumenti complessi come il trading online.

Serve una vera educazione finanziaria:

Il 58,8% dei risparmiatori è disposto a migliorare le proprie competenze economiche, soprattutto tra i giovani e gli adulti. Anche tra chi non ha interesse diretto nell’apprendimento, il 68,6% si affiderebbe comunque a un esperto per gestire i propri soldi.

Pragmatismo contro le illusioni

Gli italiani diventano sempre più selettivi: l’81,9% si mostra diffidente verso conti deposito con rendimenti troppo elevati, e il 79% rifiuta promesse di guadagni rapidi da app di trading o criptovalute.

Come sottolinea Fabio Galli, Direttore Generale di Assogestioni, “capire le dinamiche che guidano il risparmio delle famiglie è essenziale per costruire un futuro solido e sicuro. La gestione professionale resta centrale per trasformare i sogni in realtà concrete”.
post

Efficienza energetica: per centrare i target 2030 servono 16,2 miliardi all’anno

Emerge dallo studio AGICI ‘Efficienza e Transizione Energetica – Competitività di modelli integrati’ : per centrare gli obiettivi della Direttiva EPBD al 2030 complessivamente servono 16,2 miliardi di euro di investimenti annui.
Più in dettaglio, il fabbisogno di investimenti stimato per il settore residenziale è pari a 13 miliardi di euro all’anno (78 miliardi in sei anni), per la realizzazione di interventi integrati, che combinano almeno un intervento edile e la sostituzione dell’impianto termico, per un totale di 2,2 milioni di interventi in sei anni.

Per quanto riguarda gli edifici pubblici, il fabbisogno risulta di 2,5 miliardi all’anno (15 miliardi in sei anni). Riguardo il settore delle imprese, la stima sul fabbisogno di investimenti è compresa tra 2,6 e 5,4 miliardi entro il 2030, ovvero, 0,7 miliardi ogni anno. 

Gli incentivi non bastano ad attrarre gli investimenti privati necessari

In questo contesto, AGICI evidenzia come gli incentivi esistenti non siano sufficienti a stimolare gli investimenti privati necessari. A ciò si aggiunge la crescente difficoltà delle finanze pubbliche di farsi carico delle spese richieste dalla transizione energetica.
Per rispondere a tali esigenze, lo studio sottolinea dunque l’urgenza di un quadro di supporto pubblico più chiaro e stabile, capace di coinvolgere in modo efficace il settore della finanza privata, tra cui banche di sviluppo, fondi di private equity e istituti bancari.

Le logiche di gestione dell’energia stanno cambiando radicalmente. In questo quadro di crescente complessità, gli operatori dell’efficienza energetica agiscono sempre più come system integrator capaci di prestare servizi ampi e diversificati in ottica di una gestione olistica dell’approvvigionamento. 

Cresce il fatturato delle imprese del comparto

Si tratta di un’evoluzione testimoniata dai risultati economici: negli ultimi 10 anni, i fatturati aggregati delle aziende del comparto sono aumentati del 62%, passando dai 7,6 miliardi di euro nel 2014 a 12,2 miliardi nel 2023.

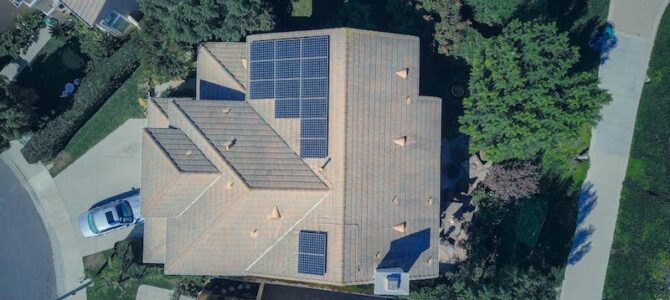
Dallo studio emerge che per il settore residenziale unifamiliare, la combinazione integrata di isolamento termico, fotovoltaico, pompa di calore e accumulo (batteria) consente, sul singolo edificio, una riduzione delle emissioni fino al 94%.
Per il modello basato su condomini, il report indica l’integrazione tra coibentazione dell’involucro e teleriscaldamento come la soluzione più efficace, in grado di ridurre l’89% delle emissioni.

Integrare interventi di EE e fonti di energia rinnovabile

Le tecnologie integrate risultano le soluzioni migliori anche per il modello degli edifici pubblici, tra cui scuole e ospedali, pur riscontrando riduzioni delle emissioni più modeste rispetto ai casi precedenti, legate principalmente a vincoli nella capacità di spesa delle amministrazioni locali.

Per il settore dell’industria, secondo il modello individuato da AGICI, l’integrazione tra interventi di efficienza energetica (EE) e fonti di energia rinnovabile permetterebbe un abbattimento del 54% delle emissioni.

post

Sport: “attiva” gli italiani e contribuisce all’1,3% del Pil

Il Rapporto Sport 2024, presentato dall’Istituto per il Credito Sportivo e Culturale, e da Sport e Salute, analizza l’apporto dello Sport al Pil nazionale, la domanda e l’offerta di Sport in Italia, gli investimenti nel settore e l’impatto sociale dello Sport in Italia.

Nel 2022 il settore dello Sport in Italia ha raggiunto una dimensione economica rilevante, pari a 24,7 miliardi di euro, in crescita del +12,6% rispetto all’anno precedente, con un contributo al Pil nazionale che si attesta all’1,38%.
Sempre nel 2022 la crescita del Valore Aggiunto dello Sport rispetto all’anno precedente è stata superiore rispetto a quella registrata dal complesso dell’economia italiana, che è aumentata del +6,8%. 

Una filiera da 412 mila addetti

Lungo la filiera estesa dello Sport aumenta anche del +2,6% il numero degli occupati, che salgono a 412 mila addetti. Ma è in aumento anche il numero degli italiani che praticano attività sportiva. Nel 2023 sono stati 37,1 milioni gli italiani ‘attivi’, pari al 64,8% della popolazione.
Tra questi, 16,2 milioni hanno praticato lo sport in maniera regolare e continuativa, segnando il miglior dato mai registrato, con un incremento negli ultimi 10 anni di 3,6 milioni.

Allo stesso tempo, cala il numero di italiani ‘sedentari’, con una percentuale che nel 2023 è al 35%. Sebbene ancora alto, è un dato tra i migliori da quando esistono le rilevazioni Istat sul fenomeno, e che conferma la tendenza a un’Italia sempre meno sedentaria e più attiva.

Oltre 112mila associazioni e società sportive dilettantistiche

Il sistema sportivo italiano, secondo i dati del RASD, il Registro Nazionale delle Attività Sportive Dilettantistiche, è composto da oltre 112mila associazioni e società sportive dilettantistiche con almeno un tesseramento attivo, di cui 5.700 con attività dedicate a persone con disabilità.

Gli italiani tesserati sono invece 13,2 milioni, di cui 12,6 milioni agonisti o praticanti. Lo Sport si conferma quindi anche un motore di inclusione sociale. 

Moltiplicatore di benefici per territori e comunità

La valutazione di impatto condotta sulle iniziative finanziate da Sport e Salute e dall’Istituto per il Credito Sportivo e Culturale ha restituito un valore medio dell’indice SRoI (Social Return on Investment) superiore a 4,5x, a conferma della capacità dello Sport di agire da potente moltiplicatore di benefici per i territori e le comunità.

Ogni euro investito in progetti sportivi, riporta Adnkronos, è in grado di generare mediamente oltre 4 euro di ritorno sociale, migliorando le ‘prestazioni’ delle comunità su alcuni indicatori chiave, quali salute, occupazione, istruzione, e lotta alla criminalità.
Lo studio è stato presentato alla presenza del vice premier e ministro degli esteri Antonio Tajani e del Ministro per lo Sport e i Giovani, Andrea Abodi.

post

Il packaging sostenibile guida le scelte di acquisto nel Largo Consumo

La riduzione degli sprechi, e la preferenza per prodotti locali, con packaging sostenibili o sfusi, oggi sono scelte praticate dai consumatori con l’obiettivo di ridurre l’impatto ambientale. Tanto che, secondo le insegne, salutismo, risparmio e sostenibilità sono i 3 driver di acquisto che si rafforzeranno maggiormente nel 2025. Lo conferma l’edizione 2025 dell’Osservatorio Packaging del Largo Consumo di Nomisma: per gli italiani il cibo rappresenta un caleidoscopio di valori. Non solo nutrimento e convivialità, ma anche prevenzione, benessere e occasione per attuare scelte sostenibili.

Quanto ai retailer, considerano importante offrire prodotti MDD con caratteristiche healthy e green come risposta ai bisogni dei consumatori e come scelta affine ai valori dell’insegna. Questo, nella consapevolezza di una sempre più diffusa ricerca di risparmio e convenienza.

La confezione incide sulla percezione dei consumatori

Per gli italiani, un prodotto alimentare è salutare quando poco processato (46%), senza additivi/coloranti (34%), senza zuccheri aggiunti (34%), con pochi o senza grassi (32%). Rilevanti anche gli aspetti di origine delle materie prima e della filiera.

Per essere riconosciuto come sostenibile un prodotto alimentare deve invece avere un packaging sostenibile (46%), essere locale o a km0 (43%) e realizzato con ridotte emissioni di CO2 (42%).
Il packaging rappresenta dunque un elemento sentinella, l’aspetto che più di altri incide sulla percezione del consumatore di avere a che fare con un prodotto alimentare sostenibile.

Meglio se da fonti rinnovabili, completamente riciclabile e senza overpackaging

Per più di 1 italiano su 5 la presenza di una confezione da fonti rinnovabili (23%), completamente riciclabile (23%) o senza overpackaging (21%) rappresenta uno dei principali driver di scelta dei prodotti alimentari, insieme a caratteristiche attinenti a risparmio e giusto prezzo, presenza ridotta di alcuni ingredienti (senza zuccheri aggiunti 36% o pochi grassi 25%) o metodi di produzione e origine delle materie prime (Made in Italy 32%, locale 30% o non eccessivamente processato 24%).

In definitiva, un packaging sostenibile riveste un ruolo importante nel definire i nuovi modelli di acquisto food, al punto che non di rado, a parità di altre caratteristiche, i consumatori preferiscono acquistare prodotti con green pack rispetto agli equivalenti con confezioni senza caratteristiche di sostenibilità.

Ma se il pack green costa di più…

Per il 73% dei consumatori è importante o fondamentale un packaging a elevato profilo di sostenibilità quando acquista prodotti salutari. Percentuale che sale al 76% quando si tratta di cibo sostenibile.
Per i retailer l’offerta di prodotti MDD con packaging sostenibili risulta fondamentale per un corretto posizionamento dell’insegna sui temi della sostenibilità.

La strada verso gli obiettivi prefissati risulta però complessa, principalmente per gli elevanti costi la reperibilità delle materie prime. Temi rilevanti anche per i consumatori.
Sebbene, infatti, i consumatori pongano forte attenzione al packaging dei prodotti alimentari che mettono nel carrello, l’Osservatorio rileva resistenza ad accettare un surplus di spesa per un pack sostenibile.

post

Mercato immobiliare italiano: primi segnali di ripresa

Il settore immobiliare italiano mostra segnali di ripresa dopo un periodo di rallentamento legato al calo dei mutui per l’acquisto di abitazioni. Il trend emerge dal 3° Osservatorio sul Mercato Immobiliare 2024 di Nomisma, che analizza l’andamento di 13 grandi città tra cui Milano, Roma, Torino e Napoli.

Aumentano le transazioni, ma i prezzi sono in assestamento

Il mercato registra un lieve incremento delle compravendite, ma con una stabilizzazione dei prezzi rispetto al primo semestre 2024. Le abitazioni in buono e ottimo stato hanno visto aumenti annui rispettivamente del +1,5% e del +1,7%. Però in alcune città, come Milano, si è osservato un calo dei valori immobiliari (-1,5% su base semestrale), attribuibile a un naturale assestamento dopo anni di forte crescita.

Anche Bari, Roma e Torino segnano leggere flessioni. I dati fotografano un mercato in fase di aggiustamento, con la domanda che torna gradualmente a crescere.

Locazioni in crescita 

L’impossibilità di acquistare casa ha spinto un numero crescente di famiglie verso il mercato delle locazioni, la cui quota è salita dal 56% del 2023 al 59,3% nel 2024. Questo ha determinato un aumento dei canoni d’affitto, con incrementi annui superiori al 3% in molte città. A Milano e Roma, i canoni sono cresciuti rispettivamente del +3,2% e +4,7%.

L’assenza di politiche di supporto lascia il settore in balia delle dinamiche di mercato, con ripercussioni più pesanti sulle famiglie economicamente fragili.

Tempi di vendita e affitto 

Il tempo medio per concludere una vendita si è stabilizzato a circa cinque mesi. Le città con le vendite più rapide sono Milano (4 mesi), mentre Genova richiede più tempo (5,5 mesi). Nel mercato delle locazioni, invece, i tempi si sono dimezzati negli ultimi anni, stabilizzandosi sotto i due mesi, segno di una domanda molto attiva.

Le prospettive del settore

Nonostante i segnali positivi, il settore immobiliare italiano resta condizionato da nodi strutturali, come la difficoltà di accesso al credito e l’assenza di interventi mirati da parte delle istituzioni. Tuttavia, l’aumento delle transazioni e il ritorno della domanda suggeriscono che il mercato potrebbe aver superato la fase più critica, aprendo a nuove possibilità di crescita, pur con le incertezze ancora presenti.

post

Fiducia: a settembre è in aumento per consumatori e imprese

Lo segnala l’Istat: il clima di fiducia delle imprese a settembre 2024 aumenta per il secondo mese consecutivo, grazie all’andamento positivo dei servizi. In particolare, si evidenzia il miglioramento della fiducia nel settore dei trasporti e magazzinaggio, dei servizi turistici e dei servizi alle imprese.
Quanto al commercio al dettaglio, si segnala un’evoluzione positiva della fiducia solo nella grande distribuzione.

Anche l’indice di fiducia dei consumatori registra una dinamica favorevole. Tutte le variabili che compongono l’indice mostrano un andamento positivo, a eccezione delle attese sulla disoccupazione, che sono in peggioramento.

Migliorano situazione personale e clima corrente

Di fatto, sia l’indice del clima di fiducia dei consumatori sia l’indicatore composito del clima di fiducia delle imprese sono stimati in aumento, passando rispettivamente da un punteggio pari a 96,1 a 98,3 e da 94,7 a 95,7.

Tra i consumatori, l’Istat evidenzia un diffuso miglioramento delle opinioni, soprattutto quelle sulla situazione personale e corrente. Il clima economico aumenta da 102,3 a 103,9, il clima personale da 93,8 a 96,3, quello corrente da 96,3 a 99,0 e quello futuro da 95,7 a 97,4.

Per servizi e commercio al dettaglio giudizi più positivi 

Con riferimento alle imprese, l’indice di fiducia diminuisce nell’industria (da 87,0 a 86,7 nella manifattura e da 103,3 a 101,9 nelle costruzioni) mentre aumenta nei servizi: nei servizi di mercato sale da 98,0 a 100,6 e nel commercio al dettaglio cresce da 101,5 a 102,3.
Quanto alle componenti degli indici di fiducia, nella manifattura peggiorano i giudizi sul livello degli ordini mentre i giudizi sulle scorte e le attese di produzione rimangono stabili. Nelle costruzioni tutte le componenti si deteriorano.

Passando al comparto dei servizi di mercato, si evidenzia un diffuso miglioramento di tutte le componenti.
Nel commercio al dettaglio, per quanto riguarda l’andamento delle vendite, i giudizi sono in miglioramento mentre le attese sono in diminuzione, e le scorte sono giudicate in accumulo.

La ripresa di un percorso di sviluppo meno asfittico

“Il miglioramento della fiducia di famiglie e imprese registrato nel mese di settembre è un segnale innegabilmente positivo, perché potrebbe preludere ad una parte finale dell’anno più dinamica rispetto al deludente andamento dei mesi estivi. Il recupero del sentiment da parte dei consumatori – commenta il direttore dell’Ufficio Studi, Mariano Bella -, se confermato nei prossimi mesi potrebbe migliorare il funzionamento della catena reddito-fiducia-consumi, che si era inceppato nei periodi più recenti, dando quella spinta alla domanda necessaria a riprendere un percorso di sviluppo meno asfittico. Non mancano, comunque alcuni elementi di criticità legati ai timori delle famiglie sull’andamento del mercato del lavoro, e al permanere di aspettative articolate tra gli operatori dei diversi settori”.

post

Prestiti personali per lo studio: richiesti 220 milioni di euro nel 2024

Nei primi 8 mesi di quest’anno l’ammontare dei prestiti erogati per far fronte ai costi legati allo studio e alla formazione è stato pari a circa 220 milioni di euro. È quanto stimano Facile.it e Prestiti.it, che hanno condotto un’analisi su un campione di oltre 350.000 richieste di prestiti personali.
Più in particolare, chi nel 2024 ha presentato domanda ha puntato a ottenere, in media, 6.685 euro da restituire in 53 rate, poco più di 4 anni.

Insomma, al rientro dalle ferie molte famiglie ogni anno devono fare i conti con il caro scuola, e anche nel 2024 non sono mancati gli italiani che scelgono di affrontare le spese legate allo studio ricorrendo a un prestito. Soprattutto nella fascia di età compresa fra 25 e 34 anni.

Una domanda di finanziamento su 3 non supera 3mila euro

Guardando più da vicino alle somme richieste è emerso che una domanda su tre (33,4%) è stata per finanziamenti che non hanno superato 3.000 euro, probabilmente anche in virtù di un ricorso più frequente al prestito per pagare i primi livelli di istruzione scolastica, come asilo nido, scuola materna, fino al liceo privato.
Ma a che età si chiede un prestito personale per far fronte ai costi legati allo studio e alla formazione?

L’analisi di Facile.it e Prestiti.it ha mostrato che nei primi 8 mesi dell’anno chi ha presentato domanda per questo tipo di finanziamento aveva, in media, poco più di 37 anni. Un valore in aumento di circa un anno e mezzo rispetto al 2023.

Richiedenti: calano i giovani, aumentano le donne

L’aumento dell’età media è dovuto al calo dei richiedenti più giovani. La quota di under 25, ad esempio, è scesa dal 24% al 19% del totale, mentre sono aumentati i 25-34enni, arrivati a rappresentare il 33% della richiesta, e i 45-54enni, arrivati al 18%.

L’analisi ha poi messo in evidenza come i prestiti per lo studio siano risultati una tipologia di finanziamento particolarmente richiesta dalle donne. Sempre nei primi 8 mesi del 2024 il campione femminile ha rappresentato il 45% della domanda. Una percentuale molto elevata, se si considera che sul totale prestiti le donne rappresentano circa il 30% delle richieste.

Affidarsi al credito al consumo per non rinunciare all’istruzione

“Dai primi cicli di scuola fino ai corsi universitari e post universitari, la spesa per studiare può essere elevata, ed è importante che i consumatori possano contare su soluzioni, come ad esempio quella del credito al consumo, che consentano loro di affrontare con maggiore serenità questo impegno economico – spiega Aligi Scotti, BU Director prestiti di Facile.it -. Investire nello studio significa investire nel proprio futuro, e il prestito personale può essere uno strumento per aiutare le famiglie ad alleggerire l’impatto economico di questa scelta sul budget mensile”.

post

Le tre regioni motore del Paese: Lombardia, Emilia Romagna, Veneto

Lombardia, Emilia Romagna e Veneto producono il 41% del Pil nazionale, il 53% circa delle esportazioni italiane e vi risiedono oltre 19 milioni di persone, il 33% dell’intera popolazione presente nel nostro Paese.
Le previsioni di crescita elaborate dall’Ufficio studi della CGIA su dati Prometeia dicono che in Lombardia la stima di crescita per l’anno in corso dovrebbe essere dello 0,95%, in Emilia Romagna dello 0,86% e in Veneto dello 0,80%.

Insomma, anche nel 2024 Lombardia, Emilia Romagna e Veneto saranno le regioni traino del Pil reale nazionale, che stando ai principali istituti di statistica, dovrebbe attestarsi attorno al +0,7%.

Post-Covid: PIL in recupero, non in Abruzzo e Umbria

Se le altre regioni del Centro-Nord cresceranno con incrementi che vanno dallo 0,5% in su, le realtà del Mezzogiorno segneranno una variazione di crescita, ma inferiori al +0,5%.

Misurando la variazione del Pil reale tra il 2024 e il 2019, poi, quasi tutte le regioni hanno recuperato il terreno perduto, ma se nel 2024 la Lombardia può contare, ad esempio, su un Pil del 6,65% superiore al 2019, la Puglia un +6,18% e l’Emilia Romagna +5,62%, le uniche realtà non sono ancora ritornate ai livelli pre-Covid sono l’Abruzzo, con il -0,23%, e l’Umbria, con il -0,26%. 

Le 4 province “battistrada”: Milano, Pavia, Vicenza, Bologna, Modena 

A guidare la classifica del valore aggiunto reale delle 107 province presenti nel Paese è Milano, la cui crescita stimata sarà dell’1,14%. Seguono Pavia (+1,01%), Vicenza (+0,98%), Bologna (+0,95%), e Modena (+0,92%).
Tra tutti i territori analizzati, nove dovrebbero registrare una crescita negativa, scivolando verso la recessione economica.

Le situazioni più difficili parrebbero interessare Crotone e Isernia, entrambe con -0,13%, Ragusa (-0,14%), e maglia nera nazionale, Vibo Valentia, con il -0,23%.
Mettendo a confronto il valore aggiunto previsto nel 2024 con quello del 2019 Rieti registra una variazione pari al +14,34%, la più alta di tutto il Paese. Diversamente, la situazione più critica riguarda Firenze, con il -3,68%. 

La regione più ricca dell’UE? È l’irlandese Southern 

Da un’elaborazione realizzata dall’Ufficio studi CGIA su dati pubblicati dall’Eurostat e riferiti al 2022, nella classifica del Pil pro capite a parità di potere d’acquisto delle 240 regioni presenti nell’Unione Europea, la regione più ricca è l’irlandese Southern, con un importo pari a 101.200 euro. La Provincia Autonoma di Bolzano è il primo territorio italiano, ma nella graduatoria generale si colloca al 13° posto, con 56.900 euro.

Le nostre regioni del Mezzogiorno sono concentrate nella parte bassa della classifica. La Puglia, ad esempio, è al 200° posto (22.900 euro), la Campania al 205° posto (22.200 euro), la Sicilia al 211° (21.000 euro), la Calabria al 215° posto (20.300 euro).
Fanalino di coda in Ue, la regione bulgara di Severozapaden, con soli 14.100 euro.

post

L’umore dell’Italia è buono: gli italiani sono prosperi e felici?

Da febbraio 2023 Human Highway ha misurato lo stato d’animo di un ampio campione di italiani, utilizzando il modello PANAS (Positive and Negative Affect Schedule), uno strumento psicometrico in grado di valutare l’umore su due dimensioni indipendenti, l’affettività positiva e negativa.
L’umore di un campione di individui può così essere riferito all’umore dell’intera collettività, ovvero, dell’intero Paese. E in Italia la dimensione positiva prevale su quella negativa.

L’umore è comunque caratterizzato da una stagionalità annuale, nella quale marzo si dimostra il mese più cupo (a marzo 2024 la serie tocca il minimo storico) e giugno il mese più sereno. Ma esiste anche una periodicità settimanale. Il giorno più sereno è venerdì, mentre mercoledì è il giorno peggiore della settimana.

La serenità aumenta nelle famiglie con bambini

La stessa dinamica si osserva anche lungo le ore del giorno. I momenti migliori sono quelli del mattino, riportati da chi si alza all’alba e poi, di nuovo, verso le 10. Da lì in poi l’umore cala leggermente, ma costantemente, fino alla sera.
Quanto al genere, gli uomini riportano uno stato d’animo migliore rispetto alle donne, e con l’età aumenta notevolmente il benessere psicologico. E ancora, le persone che vivono in famiglie con uno o più bambini mostrano stati d’animo migliori rispetto alla media.

Ovviamente, la maggior disponibilità economica migliora l’umore, ma fino a un certo punto, oltre il quale il benessere non cresce. E gli abitanti delle regioni alpine sono le persone più serene d’Italia.

Quale stato d’animo ci attende nel prossimo futuro ?

In merito alle prospettive di vita, l’atteggiamento prevalente è quello della prudenza. Gli intervistati affermano che la loro vita attuale va bene ma temono il deterioramento futuro in alcune dimensioni. Infatti, mentre la dimensione affettiva positiva rimane quasi invariata nella proiezione verso il futuro, la dimensione negativa aumenta di peso, in particolare a causa dell’aumento della paura e dell’ostilità verso il prossimo.
Il futuro è generalmente visto come un miglioramento del presente fino a 34 anni. Dopo, lo sguardo sul futuro diventa progressivamente più incerto e cupo, in misura più pronunciata per gli uomini rispetto alle donne, e per gli abitanti del settentrione rispetto al meridione.

Nel quartiere in cui si vive si sta bene

Gli italiani affermano di stare bene nel proprio quartiere, ma dichiarano che la qualità della vita non è altrettanto buona.
In pratica, la percezione di serenità e armonia nel proprio quartiere è elevata, ma la stessa percezione crolla se riferita all’Italia.

Oltre al quartiere e all’Italia, la ricerca ha analizzato altri due ambiti di vita la propria casa e il mondo intero. Le emozioni associate ai due ambiti ‘vicini’ (casa e quartiere) sono generalmente più positive rispetto ai due ambiti ‘lontani’ (Italia e mondo). Forse ciò che non conosciamo direttamente inquieta e mette paura. Oppure è il risultato dello ‘stile narrativo’ dei mezzi di comunicazione.

post

L’impatto positivo del SIC sull’accesso al credito e la stabilità del sistema finanziario italiano

Una ricerca realizzata da CRIF e Nomisma esamina il ruolo dei Sistemi di Informazioni Creditizie (SIC) come componente terza fondamentale a supporto dell’accesso al credito degli italiani e di sostegno ai consumi.
In Italia, le erogazioni annue di mutui e altri finanziamenti a rate rappresentano fra il 6 e il 7% del PIL. La sola parte relativa al credito al consumo ne rappresenta oltre il 3% e oltre il 5% dei consumi complessivi delle famiglie italiane. D’altra parte, i mutui ipotecari sostengono circa la metà degli acquisti di abitazioni da parte degli italiani. 

Insomma, l’erogazione di credito rappresenta uno stimolo fondamentale a supporto dell’economia reale, permettendo di soddisfare le esigenze di chi necessita di liquidità per sostenere consumi e investimenti importanti.

Cresce la consapevolezza sull’importanza di una sana gestione del credito

Utilizzando dati di natura pubblica o presenti nella banca dati EURISC di CRIF, emerge che i SIC favoriscono l’accesso al credito a una più ampia platea di consumatori, garantendo al contempo l’attenzione alla sostenibilità finanziaria delle famiglie e la prevenzione dai rischi di sovraindebitamento.
Il 74% dei consumatori intervistati ritiene giusto che si valuti l’affidabilità dei richiedenti.

L’indagine indica anche una crescente consapevolezza sull’importanza di una sana gestione del credito. Seppur contenuta, aumenta la quota di italiani che verifica i propri dati sul SIC (16%), principalmente in via preventiva prima di richiedere un prestito o un mutuo.

La garanzia immateriale fornita dal SIC

La referenza fornita dal SIC costituisce infatti una garanzia immateriale su cui il cittadino può fare affidamento per accreditarsi agli occhi delle aziende di credito che dovranno decidere in merito all’erogazione del finanziamento.
Ciò è surrogato dai dati sui tassi di accettazione, che nel periodo 2020-2022 fra chi ha già una storia creditizia sono aumentati del +53% rispetto ai ‘new to credit’.

Per le forme di credito al consumo, il gap fra questi ultimi e chi possiede una storia creditizia è ancora più elevato, in quanto si tratta di forme creditizie per le quali non viene richiesta alcuna garanzia reale. Le informazioni che referenziano il soggetto disponibili sul SIC aiutano il sistema finanziario nel supporto e ampliamento dei beneficiari di forme di credito.

Gli indicatori di rischiosità restano contenuti

Confrontando gli importi tra il 2017 e 2023 le rate medie mensili pro-capite per mutui e prestiti sono contenute, e l’incremento è decrescente se il soggetto deve rimborsare più di un finanziamento.
La conoscenza degli impegni finanziari assunti aiuta gli istituti di credito a modulare i piani di rimborso in base a criteri di sostenibilità. I SIC quindi proteggono la stabilità del sistema finanziario.

Gli indicatori di rischiosità sul credito al consumo e i mutui, nonostante l’allargamento della platea di soggetti che utilizzano questi servizi, rimangono contenuti e prossimi ai minimi storici malgrado una congiuntura economica non favorevole, l’incremento del costo della vita, e un deciso rialzo dei tassi.